כמעט כל מי שקנה ביטוח נסיעות בשנים האחרונות שמע על פספורט קארד. החברה בנתה את המותג שלה סביב רעיון אחד: לא לשלם מהכיס בחו"ל ולא לרדוף אחרי החזרים אחרי החזרה. אבל איך זה עובד בפועל, מה זה עולה, ואיפה ההבדלים מול הראל, הפניקס, מגדל, מנורה וכלל? ריכזתי כאן את מה שכתוב בפוליסה ובתעריפון עצמם, בלי סיסמאות שיווקיות.
ההבדל המרכזי: איך משלמים לרופא
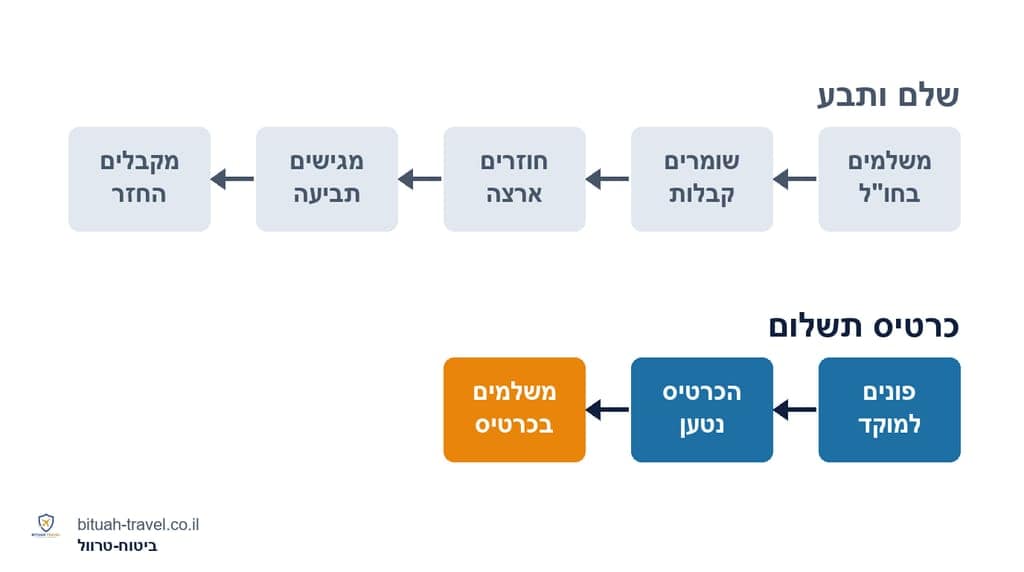
במודל המסורתי של ביטוח נסיעות, מי שחולה בחו"ל משלם לרופא או לבית המרקחת ומגיש אחר כך תביעה להחזר. היום רוב החברות מציעות גם פתרונות שמקצרים את התהליך, כמו רופא דרך אפליקציה או מקדמה לכרטיס האשראי.
ההבדל של פספורטכארד הוא שהתשלום הישיר הוא לב המוצר. מקבלים כרטיס תשלום לפני הנסיעה. כשקורה אירוע רפואי פונים למוקד, ואחרי אישור נטען לכרטיס סכום שמכסה את הטיפול. משלמים בו במרפאה, בבית המרקחת או בחדר המיון כמו בכרטיס אשראי. כשמשלמים בכרטיס, ההשתתפות העצמית היא אפס.
שלושה דברים שכדאי לדעת על המנגנון:
- הטעינה כפופה לאישור. בדרך כלל פונים למוקד ומקבלים אישור לפני הטיפול. הפוליסה מתייחסת בנפרד למצבי חירום שבהם אי אפשר להודיע מראש.
- הכרטיס לא משמש לכל הכיסויים. אובדן כבודה, ביטול נסיעה וקיצור נסיעה עוברים בתביעה רגילה, עם השתתפות עצמית של $50.
- באשפוז ההבדל קטן יותר. גם בחברות האחרות מוקד החירום מתאם בדרך כלל מול בית החולים. היתרון של הכרטיס מורגש בעיקר בהוצאות השוטפות: רופא, תרופות, חדר מיון.
כמה עולה פספורט קארד?
המחיר של PassportCard נקבע לפי גיל ויעד. לפי התעריפון הציבורי האחרון של החברה (נובמבר 2025), מחיר הבסיס לכל העולם, מלבד ארה"ב:
- עד גיל 60: החל מ-$3.00 ליום
- גילאי 61–65: החל מ-$4.45 ליום
- גילאי 66–70: החל מ-$5.35 ליום
- גילאי 71–75: החל מ-$17.00 ליום
- גילאי 76–84: החל מ-$26.75 ליום. בגילאים האלה הרכישה נעשית דרך מוקד המכירות, בכפוף לחיתום רפואי.
- גיל 85 ומעלה: לפי מסמכים רפואיים וחיתום
לארה"ב יש תוספת, והמחיר מתחיל ב-$4.25 ליום עד גיל 60.
הקפיצה בגיל 71 נראית חדה, אבל יש לה הסבר. עד גיל 70, במקרים רבים מי שיש לו מצב רפואי קיים נדרש לרכוש הרחבה ייעודית. עם זאת, התעריפון כולל רשימה של מצבים רפואיים מסוימים שבהם אין חובה לרכוש את ההרחבה, בכפוף לתנאים המפורטים בו. מגיל 71 ההרחבה להחמרת מצב רפואי קיים כלולה במחיר הבסיס, אך ההצטרפות עדיין כפופה לחיתום רפואי . כלומר, בגילאים האלה המחיר של פספורט קארד כבר כולל רכיב שאצל רוב החברות נמכר כתוספת. חשוב לדייק: "כלול במחיר" לא אומר שאין חיתום. עדיין ממלאים הצהרת בריאות, והחברה בודקת את המצב הספציפי.
בגילאים הצעירים, מחיר הבסיס של פספורט קארד לרוב אינו הנמוך בשוק. לכן כדאי להשוות את המחיר הסופי לאותו גיל, יעד, מספר ימים והרחבות. מי שרוצה לראות את המספרים לגיל וליעד שלו יכול להיעזר במחירון פספורט קארד לפי גיל, שמציג גם השוואה לחברות האחרות.
המחירים הם הערכה לפי תעריפון החברה, ללא הרחבות. המחיר הסופי נקבע ברכישה לפי גיל, יעד, משך הנסיעה והצהרת הבריאות.
עד כמה זמן אפשר לטוס?
נקודה שפחות מדברים עליה: לכל חברה יש תקרת ימים לנסיעה, והיא יורדת עם הגיל. בפספורט קארד:
- גילאי 19–60: עד 180 יום
- גילאי 61–75: עד 90 יום
- גילאי 76–84: עד 30 יום
מי שמתכנן שהייה ארוכה, למשל אצל ילדים בחו"ל או טיול גדול אחרי צבא, צריך לבדוק את התקרה לפני שסוגרים תאריכים.
ומה עם הפוליסה השנתית? פספורטכארד מציעה גם ביטוח שנתי לנוסעים תכופים, ולפי התעריפון הוא נמכר לגילאים עד 70. כל נסיעה בפוליסה השנתית מוגבלת ל-30 יום רצופים, בכל גיל. בנוסף, גם עם פוליסה שנתית פעילה, שינוי במצב הרפואי לפני נסיעה מסוימת מחייב דיווח לחברה.
ביטול נסיעה: לבדוק את הסכום וגם את הסיבות
הרחבת ביטול הנסיעה בפספורט קארד נמכרת בשני מסלולים: עד $4,000 או עד $8,000. אצל החברות האחרות התקרות נעות בין $5,000 ל-$12,000, לפי החברה והמסלול. מי שמזמין חבילה יקרה או טיסות לכל המשפחה צריך לחשב אם התקרה מספיקה.
חשוב עוד יותר: ביטול נסיעה הוא רשימה סגורה של סיבות. בפספורט קארד היא כוללת בעיקר:
- מוות של המבוטח או של בן משפחה קרוב
- אשפוז של 24 שעות לפחות בשבוע שלפני הנסיעה
- ביקור בחדר מיון עם הוראה לנוח
- צו חירום למילואים (צו 8) בשבוע שלפני היציאה
מה לא מכוסה במסגרת הסיבות הביטוחיות הרגילות: אזהרות מסע, ביטול נסיעה עקב מצב מלחמה או אסון טבע, וביטולים שנגרמו מהחלטת ספק שירות בנסיבות המפורטות בפוליסה. במקרה של ביטול טיסה על ידי חברת התעופה, יש לבדוק גם את הזכויות המגיעות לנוסע לפי חוק שירותי תעופה.
כבודה ועיכוב מזוודה

HelloDavidPradoPeruchaa-on-Freepik)
כיסוי הכבודה בפספורט קארד הוא הרחבה בתשלום, לא חלק מהבסיס. התקרה הכוללת היא עד $2,500, ועד $300 לפריט בודד. אם המזוודה מתעכבת יותר מ-12 שעות, משולם פיצוי ראשוני של $150.
יש כאן גם רכיב ייחודי: אם העיכוב נמשך 5 ימים ומעלה, אפשר לקבל עוד עד $850, שנטענים לכרטיס. הכיסוי חל בתנאים מצטברים ולמבוטחים מעל גיל 18. הפיצוי הנוסף מותנה, בין היתר, בכך שהמבוטח עדיין נמצא בחו"ל כשהוא מגיש את התביעה.
בכל מקרה של עיכוב כבודה, דווחו מיד לחברת התעופה בשדה וקבלו אישור רשמי על העיכוב.
הריון ומחלות רקע
הריון: הפוליסה הבסיסית מכסה הריון רק עד שבוע 12, ורק אם ההריון אובחן לראשונה בחו"ל. לנוסעות בהריון יש הרחבה ייעודית שמכסה עד שבוע 32, למבוטחות עד גיל 39.
מחלות רקע: הרחבת "החמרה של מצב רפואי קודם" מכסה עד $350,000. למצבים שמוגדרים "מיוחדים" יש הרחבה נפרדת עם תקרה של עד $100,000, בכפוף לחיתום.
שירותים נוספים מעבר לביטוח
פספורט קארד מצרפת לכרטיס כמה שירותים נלווים:
- PassportCard Pay: שירות תשלום נפרד שמאפשר לשלם בחו"ל ללא עמלת המרת מט"ח בעסקאות בכרטיס, למעט משיכת מזומן.
- כניסה לטרקלין: כשהטיסה מתעכבת 90 דקות או יותר, בהרשמה מראש.
- חבילת גלישה (eSIM): מספטמבר 2026, כל מבוטח מקבל 1GB לארבעה ימים, גם בלי כיסוי לטלפון. מי שרכש כיסוי לסלולרי מקבל 3GB לשבוע, ובפוליסה שנתית מקבלים 27GB.
אלה שירותים ולא סעיפי ביטוח. הם ניתנים לפי תקנונים נפרדים שמשתנים מעת לעת, ולכן כדאי לבדוק את התנאים העדכניים לפני הנסיעה.
אז איך משווים?
אין חברה אחת שמתאימה לכולם. ההבדלים בין החברות נמצאים בפרטים: מחיר לפי גיל, תקרת ימים, תקרת ביטול, וההרחבות שבאמת צריך. לפני רכישה כדאי לשאול את עצמכם ארבע שאלות:
- בן כמה הנוסע המבוגר בקבוצה? המחיר משתנה מאוד לפי מדרגות גיל.
- כמה זמן הנסיעה? בדקו את תקרת הימים של החברה לגיל שלכם.
- כמה עולה מה שאי אפשר להחזיר? זה קובע כמה כיסוי ביטול צריך.
- יש מחלת רקע או הריון? מכאן נגזרות ההרחבות והחיתום.
את התשובות האלה כדאי להביא להשוואת ביטוחי נסיעות בין שש החברות בישראל. שם רואים את המחיר לגיל, ליעד ולמשך הנסיעה שלכם, זה לצד זה.
עודכן: אוקטובר 2026. הנתונים נבדקו מול תנאי הפוליסה של PassportCard (מהדורת נובמבר 2025), מול התעריפון הציבורי האחרון של החברה (נובמבר 2025) ומול תקנון ה-eSIM (ספטמבר 2026). המחיר והתנאים המחייבים הם אלה שמופיעים בעת הרכישה ובדף פרטי הביטוח.
הכותב: בנצי פלג, סוכן ביטוח מורשה (רישיון 126415), מפעיל את אתר ביטוח-טרוול. הכתבה מציגה מידע כללי מתוך תנאי הפוליסות ותעריפי החברות, ואינה ייעוץ ביטוחי. התנאים המחייבים הם אלה שבפוליסה ובדף פרטי הביטוח.